
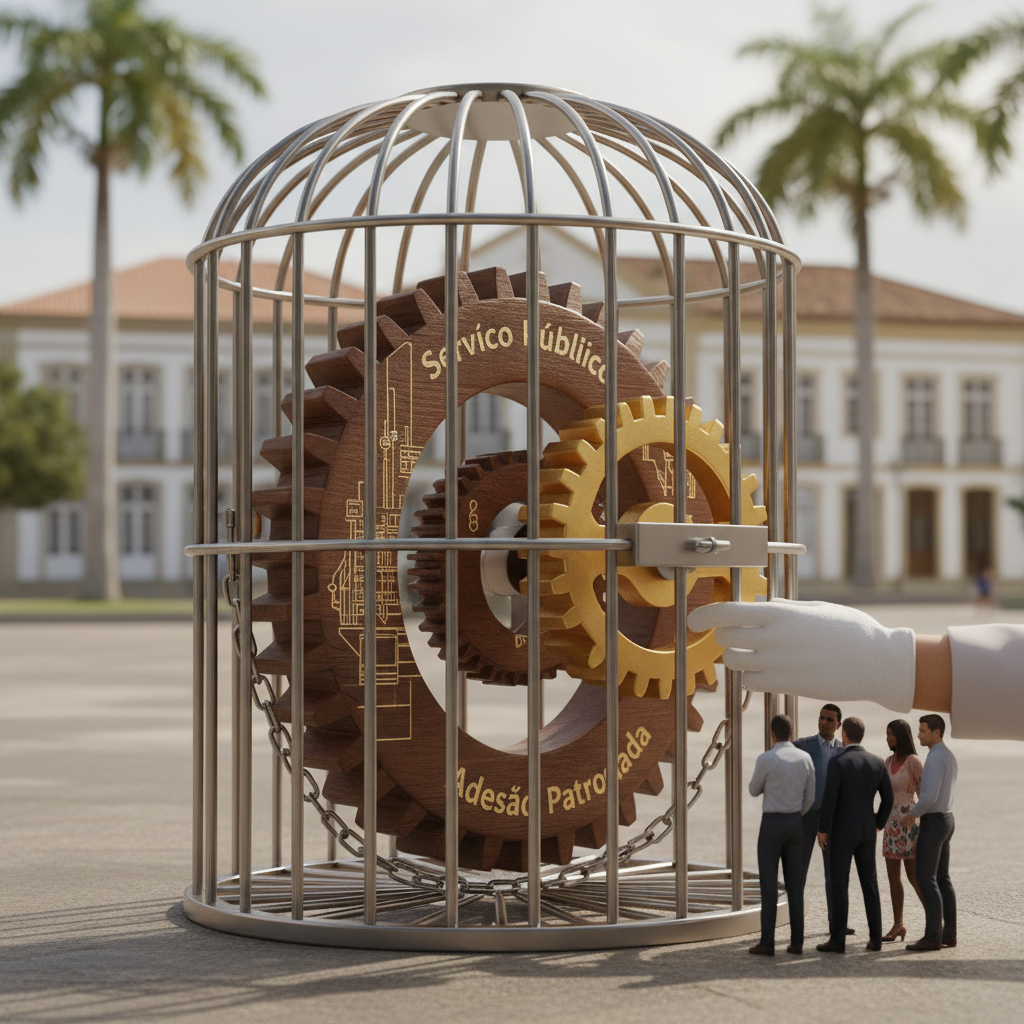
Diante do teto geral do INSS imposto aos novos concursos, aceitar a contrapartida governamental na previdência fechada parece a escolha óbvia. Mas será que o aporte paritário compensa a falta de liquidez imediata?
O marco legal e o fim da integralidade: o que define o patrocinador
A configuração do funcionalismo público brasileiro passou por profundas transformações estruturais nas últimas décadas. Com as sucessivas modificações constitucionais, em especial a Emenda Constitucional número 41 de 2003 e a Emenda Constitucional número 103 de 2019, o modelo de paridade e integralidade remuneratória foi gradualmente extinto para os ingressantes. Instalou-se, de forma definitiva, o teto do Regime Geral de Previdência Social como limite máximo para os proventos pagos pelos regimes próprios.
Para mitigar o abismo entre o último salário na ativa e o valor teto pago pelo Regime Próprio de Previdência Social, a legislação determinou a criação do Regime de Previdência Complementar. No âmbito federal, surgiram entidades fechadas como a Funpresp-Exe e a Funpresp-Jud, modelo posteriormente replicado por estados e municípios em cumprimento às exigências constitucionais recentes. O conceito central desse ecossistema reside na figura do patrocinador: o próprio ente estatal que emprega o servidor.
Nesse arranjo, o órgão público atua como coparticipante financeiro na formação da reserva individual de aposentadoria do trabalhador. Diferente de um plano de previdência aberta contratado individualmente em agências bancárias comerciais, a previdência complementar fechada patrocinada opera sob a lógica da contribuição paritária, criando uma dinâmica atípica no mercado financeiro nacional.
Mecânica da contribuição paritária e a base de cálculo excedente
O funcionamento da adesão patrocinada parte de um recorte estritamente financeiro: a parcela da remuneração que ultrapassa o teto do Regime Geral. Servidores cujos vencimentos superam esse patamar enquadram-se na condição de participantes patrocinados, o que habilita a contrapartida financeira do Estado sobre o valor vertido pelo indivíduo.
Na prática, o servidor escolhe uma alíquota de contribuição dentro dos limites fixados pelo regulamento do respectivo plano, comumente oscilando entre seis e meio por cento e oito e meio por cento da remuneração excedente. Caso um servidor opte por contribuir com oito por cento sobre a fração salarial que supera o teto, o ente federativo depositará exatamente o mesmo montante na conta individual do participante.
Essa mecânica de paridade estrita é conhecida popularmente como aporte de um para um. Para cada real desembolsado pelo servidor até o teto regulamentar da alíquota, o órgão de origem desembolsa outro real em favor daquela reserva. A arrecadação ocorre diretamente em folha de pagamento, com retenção compulsória após a manifestação formal de ingresso, o que reduz custos operacionais e mitiga o risco de inadimplência por esquecimento.
Existem também contribuições facultativas que o participante pode realizar além do teto da alíquota patrocinada. No entanto, esses aportes adicionais não recebem a contrapartida estatal, assumindo características semelhantes aos investimentos convencionais em previdência privada individual, mantendo apenas a infraestrutura da fundação pública.
Vantagens consolidadas: por que o aporte governamental atrai tanto
Ao analisar a adesão patrocinada, determinados fatores saltam aos olhos de quem busca planejamento financeiro de longo prazo com perfil moderado ou conservador. As vantagens estruturais desse regime superam com facilidade boa parte das aplicações disponíveis para pessoas físicas no sistema bancário de varejo.
Retorno imediato de cem por cento sobre o valor aportado
O principal atrativo da adesão patrocinada é o ganho financeiro instantâneo derivado da paridade patronal. No momento exato em que o servidor contribui com sua cota mensal, o patrimônio total creditado em sua reserva previdenciária dobra de tamanho pela entrada da cota do ente patrocinador.
Nenhuma aplicação financeira em renda fixa ou variável disponível no mercado institucional aberto oferece rentabilidade nominal imediata equivalente a cem por cento do capital investido no primeiro dia do mês. Mesmo que os ativos alocados pelo fundo passem por oscilações macroeconômicas ou rentabilidades moderadas ao longo do tempo, a base inicial de acumulação foi integralmente duplicada na origem.
Otimização fiscal expressiva na declaração de ajuste anual
As contribuições vertidas pelo participante patrocinado contam com um duplo benefício no Imposto de Renda das Pessoas Físicas. A parcela retida na fonte diminui imediatamente a base de cálculo mensal do imposto retido no contracheque, gerando alívio fiscal corrente para o servidor.
Além disso, o servidor público federal ou estadual que opta pelo modelo de declaração completa pode deduzir suas contribuições ordinárias e facultativas até o teto regulamentar de doze por cento dos seus rendimentos tributáveis brutos. Cabe ressaltar que a contrapartida depositada pelo Estado não entra na conta desse limite de doze por cento do participante, configurando um ganho patrimonial financeiro isento de tributação no momento da concessão do aporte.
Cobertura securitária integrada para riscos não programados
Planos fechados de previdência do funcionalismo não se limitam à acumulação de capital puro para aposentadoria programada por idade ou tempo. Eles incorporam mecanismos de proteção mútua destinados a cobrir invalidez permanente e pensão por morte decorrente de falecimento prematuro do servidor em atividade.
Parte da contribuição mensal é canalizada para um fundo de cobertura de riscos, garantindo uma complementação de proventos à família ou ao próprio trabalhador caso um evento incapacitante ocorra no início da carreira, momento em que o saldo acumulado em conta individual ainda seria manifestamente insuficiente para sustentar os dependentes.
Desvantagens e pontos de atenção: onde o modelo perde atratividade
Apesar da robustez da contrapartida financeira, a adesão patrocinada impõe condicionantes que exigem prudência técnica. A decisão de comprometer parcelas significativas da remuneração precisa levar em conta a rigidez regulamentar que cerca os fundos de pensão estatais.
Falta absoluta de liquidez e carência de resgate
O principal revés do regime fechado de previdência do servidor reside na iliquidez total dos recursos aportados. Ao contrário de uma carteira autônoma de títulos do Tesouro Direto ou de um plano aberto do tipo VGBL, o participante da entidade fechada não pode simplesmente resgatar valores para quitar uma emergência médica, comprar um imóvel ou custear os estudos de um filho.
O resgate só é admitido perante a quebra definitiva do vínculo funcional com a administração pública, situação verificada em exonerações a pedido ou demissões. Ainda assim, o servidor que pede exoneração para atuar na iniciativa privada e opta pelo resgate financeiro não leva a totalidade das contribuições vertidas pelo patrocinador: as regras das fundações costumam reter uma fração substancial dos aportes estatais, liberando integralmente apenas as contribuições do próprio servidor com as correções devidas.
Estrutura de taxas de carregamento e governança corporativa
Diferente da quase totalidade dos fundos abertos modernos, que extinguiram taxas de entrada para atrair clientes, diversos planos de previdência complementar de entes públicos cobram taxa de carregamento sobre cada aporte efetuado. Essa taxa reduz na fonte uma fatia percentual do valor que efetivamente se transformará em cotas patrimoniais.
Outro elemento que gera receio no funcionalismo público é o risco de ingerência política na gestão dos ativos. Embora os marcos regulatórios da Superintendência Nacional de Previdência Complementar tenham se tornado substancialmente mais rigorosos nos últimos anos, a memória de déficits bilionários em grandes fundos de pensão de empresas estatais federais ainda alimenta a desconfiança de participantes quanto à alocação de longo prazo do patrimônio coletivo.
Complexidade tributária no momento do usufruto
A postergação do imposto de renda não significa isenção definitiva. Todo o capital acumulado, somado aos rendimentos e às parcelas doadas pelo patrocinador, sofrerá incidência de tributação no momento em que for transformado em benefício contínuo ou resgatado na saída do cargo.
Se o participante não tiver realizado um planejamento tributário minucioso na data da adesão, escolhendo de maneira equivocada entre a tabela progressiva e a tabela regressiva, poderá sofrer retenções de até vinte e sete e meio por cento caso opte pela tabela progressiva sem deduções suficientes, ou arcar com recolhimentos pesados nos primeiros anos sob a regra regressiva caso ocorra uma eventualidade que antecipe a fruição dos valores.
Quadro analítico: Previdência Patrocinada versus Investimento Autônomo
A comparação direta entre a alocação paritária e a montagem de uma estratégia por conta própria ajuda a elucidar o custo de oportunidade de cada caminho financeiro:
- Rendimento inicial no aporte: Na previdência patrocinada, há duplicação imediata do capital (ganho de cem por cento sobre o valor desembolsado pelo servidor). No investimento autônomo, não há contrapartida de terceiros, partindo exclusivamente do esforço individual.
- Acesso ao patrimônio: O regime patrocinado apresenta liquidez nula até o término do vínculo ou aposentadoria definitiva. O investimento individual concede liquidez programável conforme a escolha dos papéis (diária, semestral ou decenal).
- Mitigação de custos de transação: A previdência complementar costuma embutir taxa de administração e taxa de carregamento. O investimento direto em títulos soberanos ou fundos de índice possui taxas de administração mínimas ou zeradas.
- Proteção securitária: A previdência fechada agrega mutualismo de risco para invalidez e morte prematura. A gestão própria exige a contratação paralela de apólices de seguro de vida e invalidez no mercado segurador aberto.
- Independência institucional: A previdência do servidor vincula o futuro a uma fundação específica sujeita a mudanças de diretrizes legais e estatutárias. A carteira própria confere total soberania sobre onde, quando e como alocar os recursos.
Critérios decisórios para definir o percentual de contribuição ideal
Diante do cenário apresentado, a adesão ao plano de previdência complementar não deve ser tratada como uma escolha binária simplista de aceitar tudo ou rejeitar integralmente. A conduta técnica mais recomendável envolve modular o nível de exposição à entidade fechada com base na estrutura orçamentária do servidor.
Em termos operacionais, o patamar mais eficiente de participação costuma ser exatamente o limite máximo da contribuição patrocinada. Contribuir com a alíquota teto que garante a paridade estatal assegura que o servidor não deixe dinheiro na mesa do órgão empregador, aproveitando integralmente o aporte patronal e o benefício fiscal corrente no holerite.
Contribuir abaixo do teto de contrapartida significa abrir mão de remuneração indireta bancada pelo Estado; contribuir acima desse teto retira liquidez de recursos que poderiam render com maior flexibilidade e menores taxas no mercado aberto.
Aportes facultativos sem contrapartida do patrocinador, contudo, demandam reflexão crítica. Como não há acréscimo de cem por cento nesses depósitos extras, o servidor fica exposto às taxas de carregamento e à iliquidez extrema do fundo fechado sem usufruir da principal razão de existência do sistema. Para valores adicionais, instrumentos como títulos do Tesouro IPCA com juros semestrais ou papéis de previdência aberta na modalidade VGBL costumam entregar maior versatilidade com idêntica ou superior eficiência de custos.
Outro vetor fundamental reside na idade de ingresso e no horizonte temporal até a inativação. Profissionais que tomam posse no início de suas trajetórias profissionais possuem décadas para diluir eventuais ciclos econômicos negativos e se beneficiar exponencialmente dos juros compostos incidentes sobre o capital dobrado. Já servidores que ingressam na administração pública em idades avançadas precisam calcular se o tempo restante de contribuição será suficiente para constituir uma reserva relevante ou se a cobertura de risco por invalidez será o benefício preponderante da contratação.
Considerações finais
A adesão patrocinada na previdência complementar do servidor público representa uma ferramenta previdenciária de elevado valor agregado, cuja rentabilidade na largada supera com folga as opções usuais de mercado graças à contrapartida financeira do Estado. Contudo, suas amarras contratuais, a completa ausência de resgate na vigência do cargo e a cobrança eventual de taxas de carregamento exigem moderação. O equilíbrio ideal reside em explorar a paridade governamental até o limite exato de seu patrocínio, reservando os excedentes financeiros para estratégias autônomas de investimento que preservem a liquidez e a liberdade patrimonial do indivíduo.

Leave a Reply